Domain hgb24.de kaufen?
Wir ziehen mit dem Projekt
hgb24.de um.
Sind Sie am Kauf der Domain
hgb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hgb24.de kaufen?
Welche Zahl ist keine rationale Zahl?
Welche Zahl ist keine rationale Zahl? Eine Zahl, die keine rationale Zahl ist, wird als irrationale Zahl bezeichnet. Irrationale Zahlen können nicht als Bruch zweier ganzer Zahlen dargestellt werden und haben unendlich viele nicht wiederkehrende Dezimalstellen. Beispiele für irrationale Zahlen sind die Kreiszahl Pi (π) und die Eulersche Zahl e. Diese Zahlen sind wichtige mathematische Konstanten, die in vielen mathematischen Bereichen verwendet werden. Irrationale Zahlen sind eine wichtige Ergänzung zu den rationalen Zahlen und tragen zur Vollständigkeit des Zahlenbereichs bei. **
Was ist keine rationale Zahl?
Was ist keine rationale Zahl? Eine rationale Zahl ist eine Zahl, die als Bruch zweier ganzer Zahlen dargestellt werden kann. Beispiele für rationale Zahlen sind 1/2, -3/4 oder 5. Eine Zahl, die nicht als Bruch zweier ganzer Zahlen dargestellt werden kann, ist keine rationale Zahl. Solche Zahlen werden als irrationale Zahlen bezeichnet. Beispiele für irrationale Zahlen sind die Wurzel aus 2, Pi oder die Eulersche Zahl e. Diese Zahlen können nicht exakt als Bruch dargestellt werden und haben unendlich viele Dezimalstellen ohne ein sich wiederholendes Muster. **
Ähnliche Suchbegriffe für Keine Zahl
Top-Angebote
Produkte zum Begriff Keine Zahl:
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist keine rationale Zahl?
Eine irrationale Zahl ist eine Zahl, die nicht als Bruch zweier ganzer Zahlen dargestellt werden kann. Beispiele für irrationale Zahlen sind die Wurzel aus 2, Pi oder die Eulersche Zahl e. **
-
Was ist keine reelle Zahl?
Eine komplexe Zahl ist keine reelle Zahl. Komplexe Zahlen bestehen aus einem Realteil und einem Imaginärteil, während reelle Zahlen nur den Realteil haben. Beispiele für komplexe Zahlen sind 3 + 2i oder -4i. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wann ist eine Zahl keine Primzahl?
Eine Zahl ist keine Primzahl, wenn sie größer als 1 ist und mehr als zwei Teiler hat. Eine Primzahl hat nur zwei Teiler, nämlich 1 und sich selbst. Wenn eine Zahl also zusätzlich zu diesen beiden Teiler noch weitere Teiler hat, ist sie keine Primzahl. Ein Beispiel hierfür wäre die Zahl 4, die neben 1 und 4 auch die Teiler 2 hat. Somit ist 4 keine Primzahl. Insgesamt ist eine Zahl also dann keine Primzahl, wenn sie nicht nur durch 1 und sich selbst teilbar ist. **
Warum ist 5 keine gerade Zahl?
Eine gerade Zahl ist definiert als eine Zahl, die ohne Rest durch 2 teilbar ist. Da 5 nicht ohne Rest durch 2 teilbar ist, ist sie keine gerade Zahl. Stattdessen ist 5 eine ungerade Zahl. **
Warum ist das keine rationale Zahl?
Eine rationale Zahl ist definiert als eine Zahl, die als Bruch zweier ganzer Zahlen dargestellt werden kann. Wenn eine Zahl nicht als Bruch dargestellt werden kann, ist sie keine rationale Zahl. **
Top-Angebote
Produkte zum Begriff Keine Zahl:
-
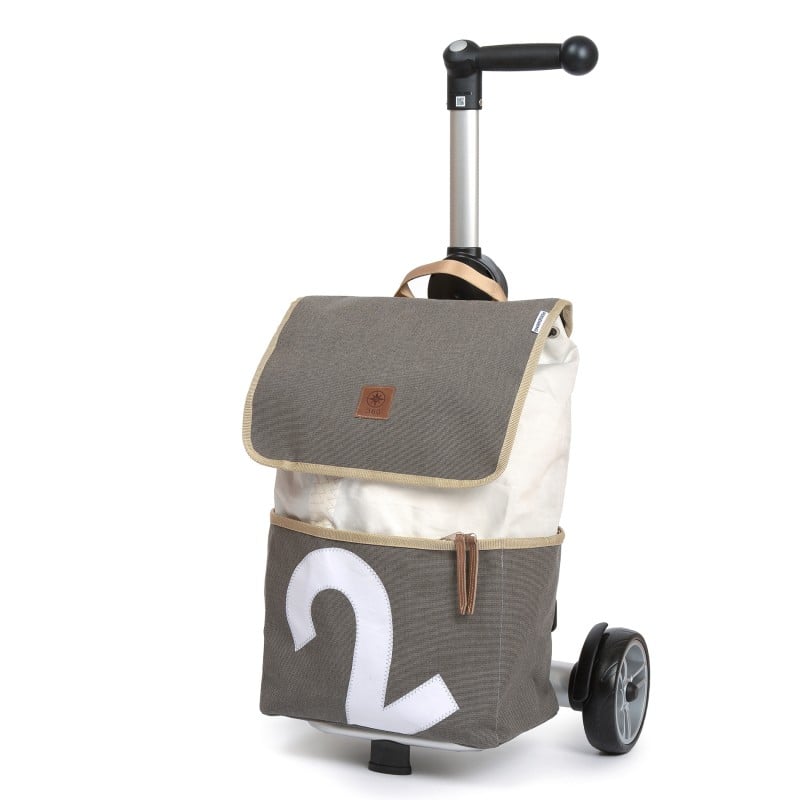
360° Taschen Mole Trolley (Zahl 2) Zahl 2 1815Der 360° Taschen Mole Trolley ist schnittig und nachhaltig aus recycelten Segeln hergestellt und wird mit dem Andersen Unus Shopper® Taschenroller geliefert. In typischer 360° Taschen Qualität ist der stilvolle Mole Trolley in der Innenseite nicht nur mit Innentaschen versehen, sondern auch stabil, robust vernäht und wasserabweisend. Darüber hinaus bietet der 360° Taschen Mole Trolley genügend Platz für große und schwere Dinge, was beim Einkauf im Supermarkt sehr behilflich sein kann. Um den Einkauf noch weiter zu erleichtern, lässt sich der 360° Taschen Mole Trolley auch ganz einfach an den Einkaufswagen hängen. Der Taschenroller wurde in Kooperation mit der Andersen Shopper Manufaktur entwickelt. Die Unus Shopper® in cooler Aluminium-Optik sind mit kugelgelagerten Niederquerschnittsreifen, einem belastbarem Gestell und federleichter Einstellmechanismen ausgerüstet. Dank des 3-Wege-Syst...236,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zahl ist keine rationale Zahl?
Welche Zahl ist keine rationale Zahl? Eine Zahl, die keine rationale Zahl ist, wird als irrationale Zahl bezeichnet. Irrationale Zahlen können nicht als Bruch zweier ganzer Zahlen dargestellt werden und haben unendlich viele nicht wiederkehrende Dezimalstellen. Beispiele für irrationale Zahlen sind die Kreiszahl Pi (π) und die Eulersche Zahl e. Diese Zahlen sind wichtige mathematische Konstanten, die in vielen mathematischen Bereichen verwendet werden. Irrationale Zahlen sind eine wichtige Ergänzung zu den rationalen Zahlen und tragen zur Vollständigkeit des Zahlenbereichs bei. **
-
Was ist keine rationale Zahl?
Was ist keine rationale Zahl? Eine rationale Zahl ist eine Zahl, die als Bruch zweier ganzer Zahlen dargestellt werden kann. Beispiele für rationale Zahlen sind 1/2, -3/4 oder 5. Eine Zahl, die nicht als Bruch zweier ganzer Zahlen dargestellt werden kann, ist keine rationale Zahl. Solche Zahlen werden als irrationale Zahlen bezeichnet. Beispiele für irrationale Zahlen sind die Wurzel aus 2, Pi oder die Eulersche Zahl e. Diese Zahlen können nicht exakt als Bruch dargestellt werden und haben unendlich viele Dezimalstellen ohne ein sich wiederholendes Muster. **
-
Was ist keine rationale Zahl?
Eine irrationale Zahl ist eine Zahl, die nicht als Bruch zweier ganzer Zahlen dargestellt werden kann. Beispiele für irrationale Zahlen sind die Wurzel aus 2, Pi oder die Eulersche Zahl e. **
-
Was ist keine reelle Zahl?
Eine komplexe Zahl ist keine reelle Zahl. Komplexe Zahlen bestehen aus einem Realteil und einem Imaginärteil, während reelle Zahlen nur den Realteil haben. Beispiele für komplexe Zahlen sind 3 + 2i oder -4i. **
Ähnliche Suchbegriffe für Keine Zahl
-
Falterbaum, Hermann: Buchführung und BilanzBuchführung und Bilanz , Unter besonderer Berücksichtigung des Bilanzsteuerrechts und der steuerlichen Gewinnermittlung bei Einzelunternehmen und Gesellschaften , Zusatzbeleuchtung > Beleuchtung , Auflage: 23. Auflage, Erscheinungsjahr: 20200819, Produktform: Leinen, Titel der Reihe: Grüne Reihe#10#, Autoren: Falterbaum, Hermann~Bolk, Wolfgang~Reiß, Wolfram~Kirchner, Thomas, Auflage: 20023, Auflage/Ausgabe: 23. Auflage, Seitenzahl/Blattzahl: 1741, Keyword: Bilanzrechtsmodernisierungsgesetz; Bilanzen; Handelsbilanzen; Steuerbilanzen, Fachschema: Abgabe - Abgabenordnung - AO~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fleischer EFV Verlag, Verlag: Fleischer EFV Verlag, Verlag: Fleischer, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 213, Breite: 155, Höhe: 81, Gewicht: 1985, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783816815020 9783816811015 9783816811008 9783816811091 9783816811084, Alternatives Format EAN: 9783816860136, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 73536978,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung nach HGB und IFRSRechnungslegung nach HGB und IFRS , Die Welt der Rechnungslegung ist seit Einführung der internationalen Standards in HGB und IFRS aufgeteilt. Der zweibändige Kommentar vereint die Systeme, indem er HGB-Vorschriften unmittelbar den entsprechenden Regelungen der IFRS gegenüberstellt und gemeinsam erläutert. Dank thematischer und einheitlicher Gliederung der Einzelkommentierungen werden Unterschiede und Gemeinsamkeiten transparent und tragen so zur funktionsgerechten Anwendung der Regelungen beider Systeme bei. Synopsen am Ende ausgewählter Kapitel stellen die Unterschiede noch einmal übersichtlich dar. Expert:innen aus Rechnungslegung, Prüfungswesen, Anwaltschaft und Wissenschaft garantieren juristische und betriebswirtschaftliche Kompetenz. In der Grundkonzeption unverändert, orientiert sich die 2. Auflage in ihrer Struktur stärker an Themenbereichen als an Einzelnormen, um den Zugriff auf normübergreifende Inhalte und Fragen zu erleichtern. Darüber hinaus wurde der Kommentar in allen Teilen aktualisiert. Insbesondere wurden die Änderungen im Bilanzrecht des HGB und in den IFRS eingearbeitet. Im HGB wurden unter anderem das CSR-Richtlinie-Umsetzungsgesetz, das Gesetz zur Umsetzung der zweiten Aktionärsrechte-Richtlinie, das Gesetz zur weiteren Umsetzung der Transparenz-Richtlinie-Änderungs-Richtlinie, das Gesetz zur Umsetzung der Digitalisierungs-Richtlinie, das Gesetz zur Modernisierung des Personengesellschaftsrecht und das Gesetz zur Offenlegung von Ertragsteuerinformationen berücksichtigt. Das CSRD-Umsetzungsgesetz wurde in der Entwurfsfassung skizziert. Im Bereich der IFRS wurden insbesondere die Regelungen zur Umsatzrealisierung (IFRS 15) und zur Leasingbilanzierung (IFRS 16) übernommen. Außerdem wurden kleinere Anpassungen an den Standards vorgenommen und ein Überblick über den ab 2027 anzuwendenden IFRS 18 ergänzt. , Tagfahrleuchten > Beleuchtung , Auflage: 2. überarbeitete und aktualisierte Auflage 2025, Erscheinungsjahr: 20250320, Redaktion: Merkt, Hanno~Bruckner, Andrea~Fink, Christian, Auflage: 25002, Auflage/Ausgabe: 2. überarbeitete und aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 1880, Keyword: Andrea Bruckner; Anwaltschaft; Arno Probst; Bilanzrecht; CSRD-UG; Christian Fink; HGB; HGB-Vorschriften; Hanno Merkt; IFRS; Jahresabschluss; Prüfungswesen; Rechnungslegung nach HGB und IFRS, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Bilanz / Konzernrechnungslegung~Konzernrechnungslegung~Rechnungslegung (Konzern)~Rechnungswesen / Konzernrechnungslegung~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 182, Höhe: 80, Gewicht: 2716, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Wann ist eine Zahl keine Primzahl?
Eine Zahl ist keine Primzahl, wenn sie größer als 1 ist und mehr als zwei Teiler hat. Eine Primzahl hat nur zwei Teiler, nämlich 1 und sich selbst. Wenn eine Zahl also zusätzlich zu diesen beiden Teiler noch weitere Teiler hat, ist sie keine Primzahl. Ein Beispiel hierfür wäre die Zahl 4, die neben 1 und 4 auch die Teiler 2 hat. Somit ist 4 keine Primzahl. Insgesamt ist eine Zahl also dann keine Primzahl, wenn sie nicht nur durch 1 und sich selbst teilbar ist. **
-
Warum ist 5 keine gerade Zahl?
Eine gerade Zahl ist definiert als eine Zahl, die ohne Rest durch 2 teilbar ist. Da 5 nicht ohne Rest durch 2 teilbar ist, ist sie keine gerade Zahl. Stattdessen ist 5 eine ungerade Zahl. **
-
Warum ist das keine rationale Zahl?
Eine rationale Zahl ist definiert als eine Zahl, die als Bruch zweier ganzer Zahlen dargestellt werden kann. Wenn eine Zahl nicht als Bruch dargestellt werden kann, ist sie keine rationale Zahl. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.